Có một câu chuyện quen thuộc khiến nhiều người lo ngại về Bitcoin mỗi khi lợi suất trái phiếu tăng, đó là khi trái phiếu chính phủ an toàn trả 4 đến 5 phần trăm, thì việc nắm giữ một thứ không trả lãi gì như Bitcoin hay vàng trở nên kém hấp dẫn. Dòng vốn chảy về phía lợi suất, và tài sản rủi ro chịu thiệt.
Logic đó từng đúng với cả thị trường tiền tệ. Trong nhiều năm, lợi suất cao kéo vốn ngoại vào và đồng tiền mạnh lên theo. Nhưng theo phân tích của Omkar Godbole trên CoinDesk Daybook, thị trường ngoại hối (FX) đã thôi diễn theo kịch bản cũ.
Con số nói gì?
Tính từ đầu năm đến nay, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng thêm 58 điểm cơ bản, chạm mốc 4,81% trong tuần, mức đỉnh chưa từng thấy kể từ tháng 10/2023. Dù vậy, chỉ số Dollar Index lại ghi nhận mức tăng rất khiêm tốn là 0,9%, lên 99,22.
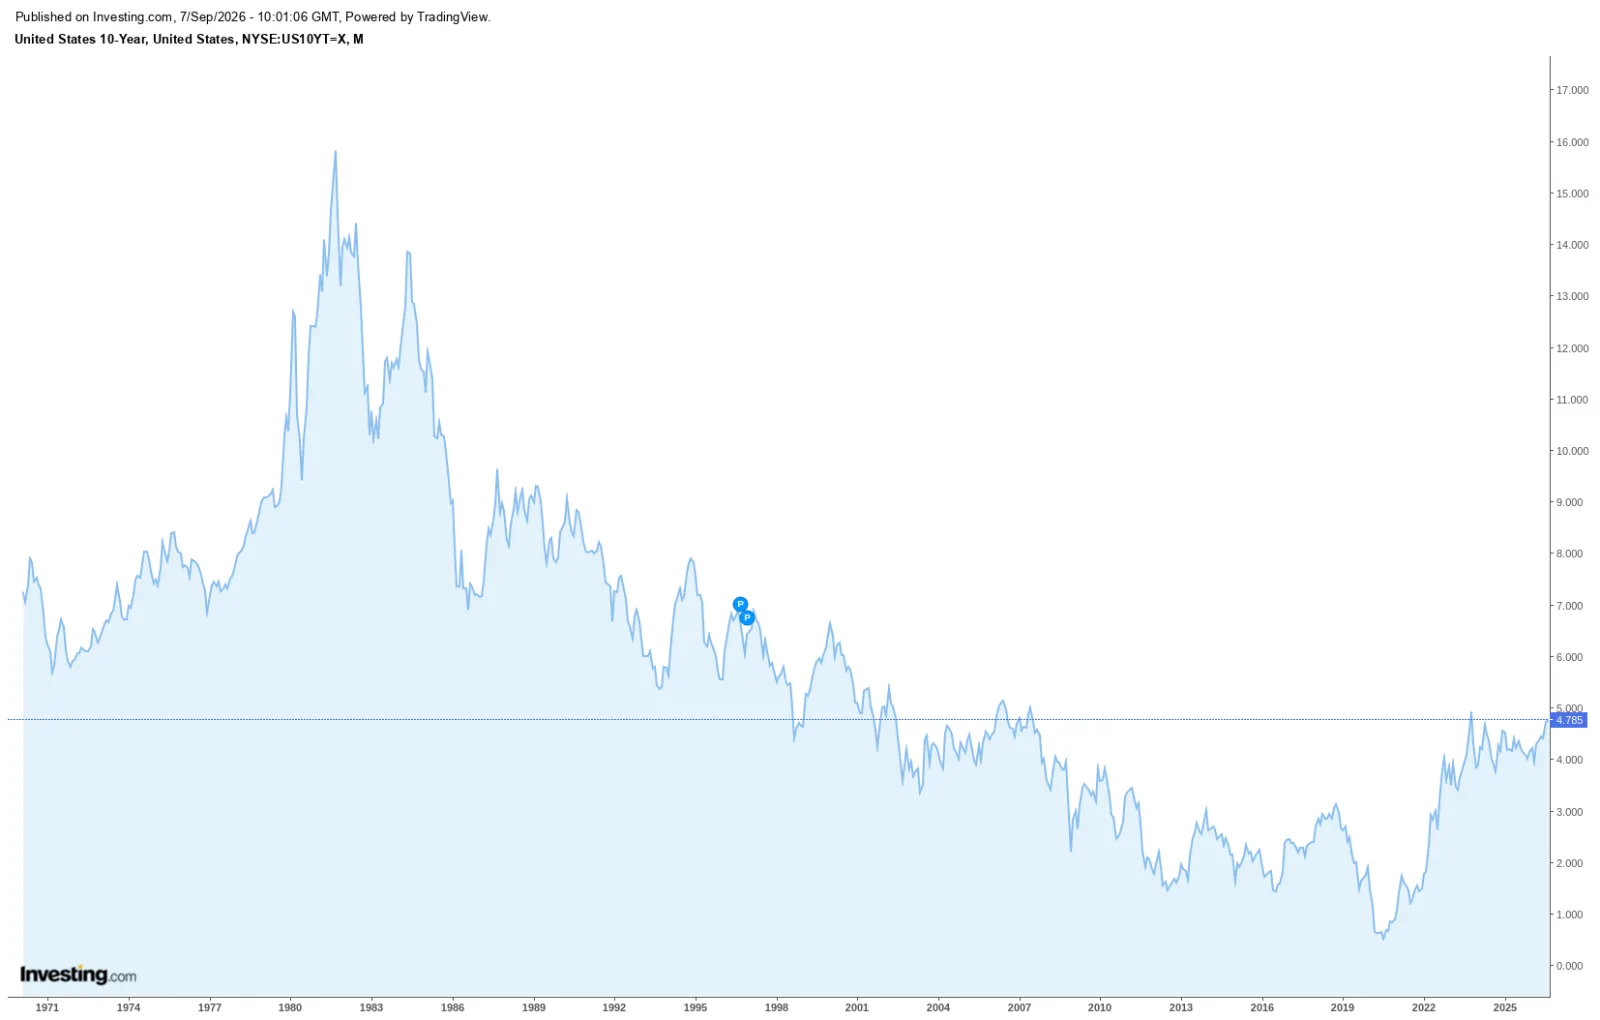
Thực trạng này không xuất phát từ việc các quốc gia khác vượt trội so với Mỹ: lợi suất 10 năm của Đức chỉ tăng 45 điểm cơ bản (thấp hơn Mỹ), trong khi Nhật Bản dù tăng tới 90 điểm cơ bản nhưng đồng yên vẫn giảm xuống mức thấp nhất trong bốn thập kỷ, hoàn toàn trái ngược với các mô hình dự báo trước đây.
Tóm lại, mặt bằng lợi suất cao không còn đồng nghĩa với tín hiệu tích cực cho sức mạnh tiền tệ. Thay vào đó, giới đầu tư đang nhìn nhận đây như một dấu hiệu cảnh báo về rủi ro tài khóa gia tăng.
Vì sao điều này quan trọng với Bitcoin?
Giả thuyết này nếu đúng sẽ đảo ngược hoàn toàn tư duy giao dịch truyền thống. Trong bối cảnh lợi suất gia tăng cảnh báo những rủi ro bất ổn, dòng tiền có xu hướng dịch chuyển sang các dạng tài sản cứng không thể nhân bản hay hạ giá trị như vàng và Bitcoin. Hiện tượng này được giới phân tích mô tả là “áp chế tài chính”, chiến lược sử dụng mức lãi suất thực thấp cùng sự giảm giá tiền tệ nhằm giảm thiểu áp lực nợ công, qua đó tạo điều kiện vĩ mô tích cực cho cả BTC lẫn vàng.
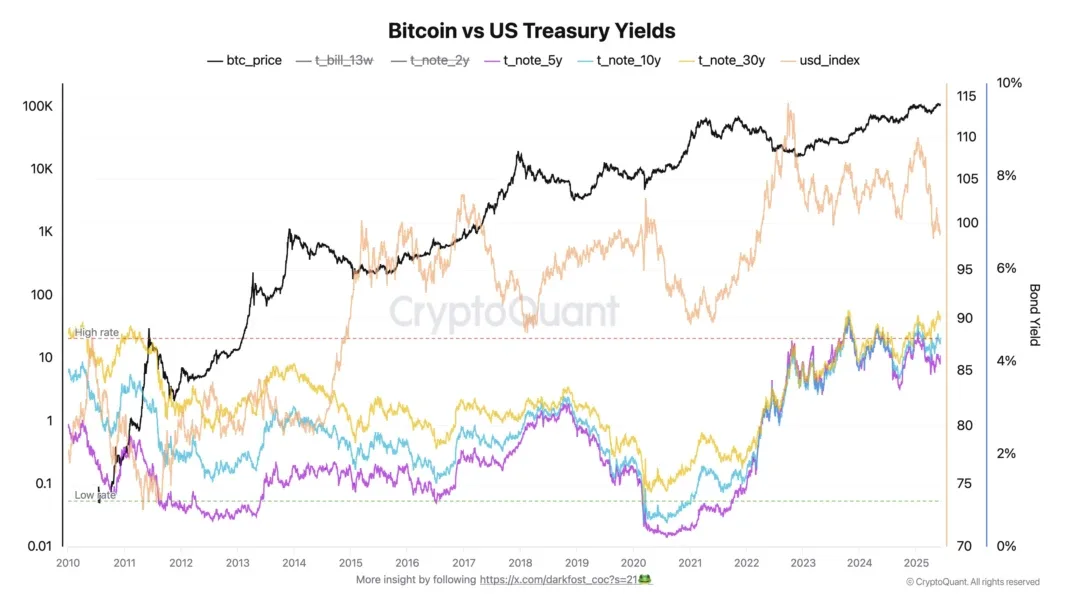
Dù vậy, nhận định trên mang tính chất lý giải xu hướng hơn là một chỉ báo giao dịch tức thì, do đó không đảm bảo Bitcoin sẽ bứt phá ngay lập tức. Đây thuần túy là góc nhìn từ góc độ phân tích, chưa phải một thực tế đã được kiểm chứng hoàn toàn. Việc xác định tương quan giữa lợi suất trái phiếu và các tài sản rủi ro trong bối cảnh nợ công leo thang kèm lạm phát vẫn là một bài toán chưa có lời giải thống nhất.
Điểm then chốt dành cho giới đầu tư Bitcoin là tránh mặc định rằng lợi suất tăng sẽ đẩy giá Bitcoin giảm. Quy luật cũ dù từng rất chính xác, nhưng những biến động trên thị trường ngoại hối đang cho thấy dấu hiệu suy giảm hiệu lực.