GSR vừa công bố nghiên cứu phân tích hơn 2.300 đợt listing token trên các sàn giao dịch lớn từ năm 2013 đến nay, bao gồm cả các token đã chết và bị delist, nghĩa là số liệu không bị méo bởi hiệu ứng “sống sót.” Kết quả không mấy lạc quan: token trung bình rơi xuống dưới giá listing trong vòng 3 ngày và mất 50% giá trị trong 90 ngày.
Đây không phải nghiên cứu lý thuyết. GSR là nhà tạo lập thị trường (market maker) và cố vấn niêm yết cho các dự án, nên dữ liệu của họ phản ánh trực tiếp những gì xảy ra trên thị trường thực.
Cung lưu thông đã giảm một nửa, định giá thì không
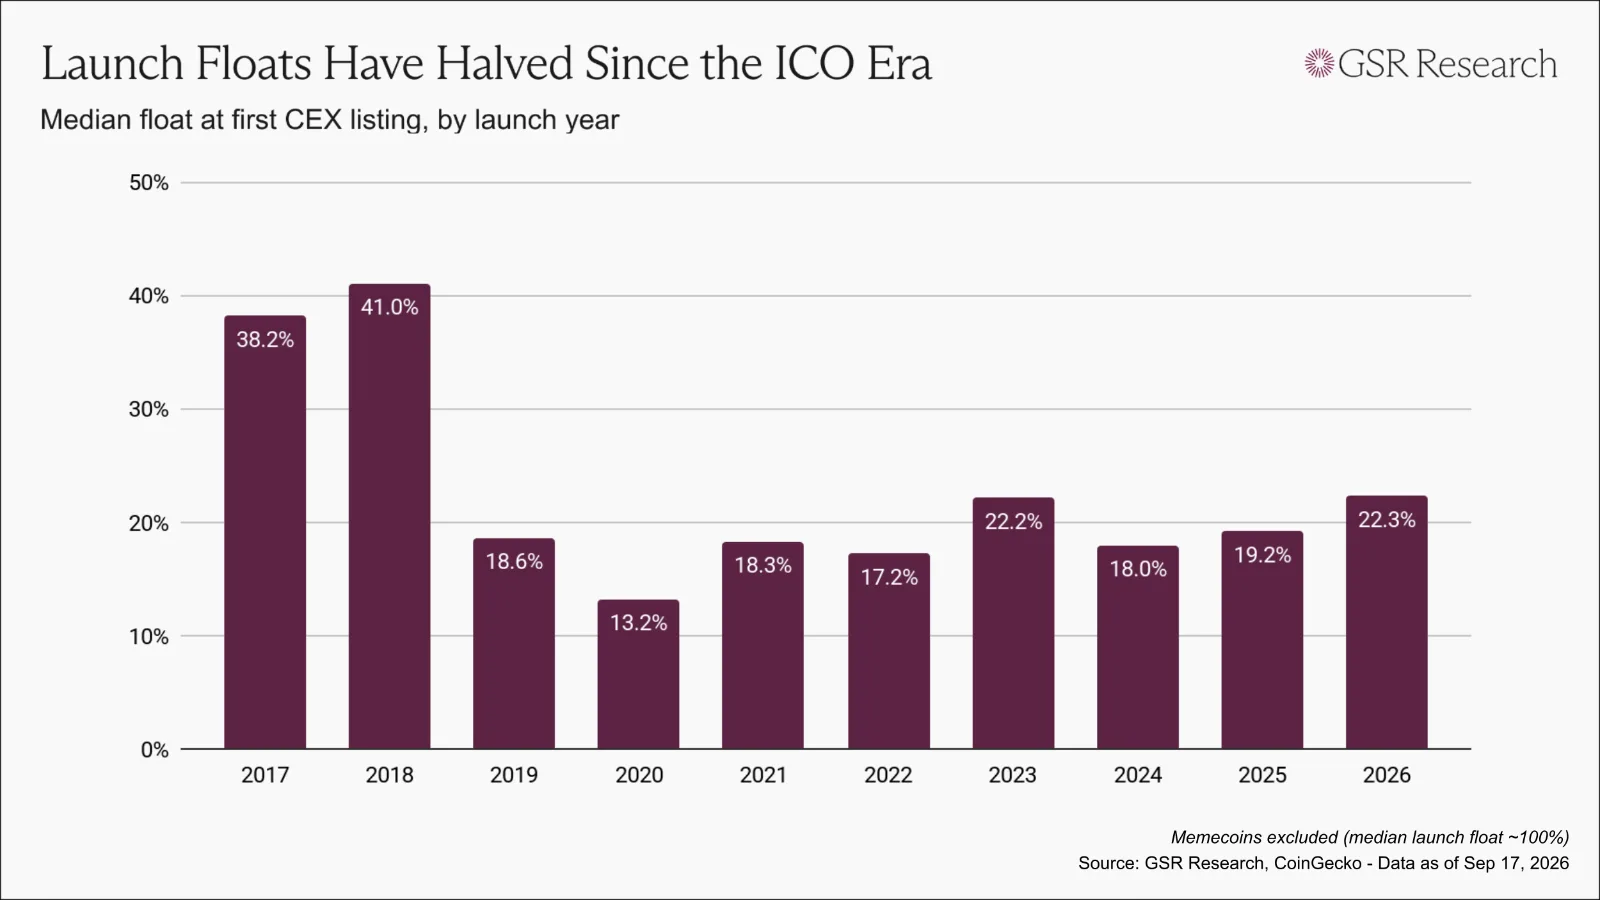
Thời kỳ ICO (2017-2018), lượng token lưu thông trung bình khi TGE vào khoảng 38 - 41%, tức gần một nửa supply được lưu hành ngay từ đầu. Khi cơ quan quản lý siết chặt, fundraising chuyển sang private, vòng venture đặt định giá, và airdrop/points thay thế cho public sale. Đến năm 2020, float trung bình khi TGE giảm còn khoảng 13% và chỉ phục hồi một phần trong các năm sau, dao động ở mức high teens đến low 20s.
Tuy nhiên, chỉ xét riêng tỷ lệ float thì chưa phản ánh toàn bộ bức tranh. Chỉ số này cần được xem xét tương quan trực tiếp với mức định giá: lượng float 5% ở token có định giá 50 triệu USD sở hữu bản chất hoàn toàn biệt lập so với 5% của một dự án 1 tỷ USD. Dữ liệu từ GSR chỉ ra quy luật rõ ràng: tỷ lệ float trung bình luôn tỷ lệ nghịch với quy mô FDV.
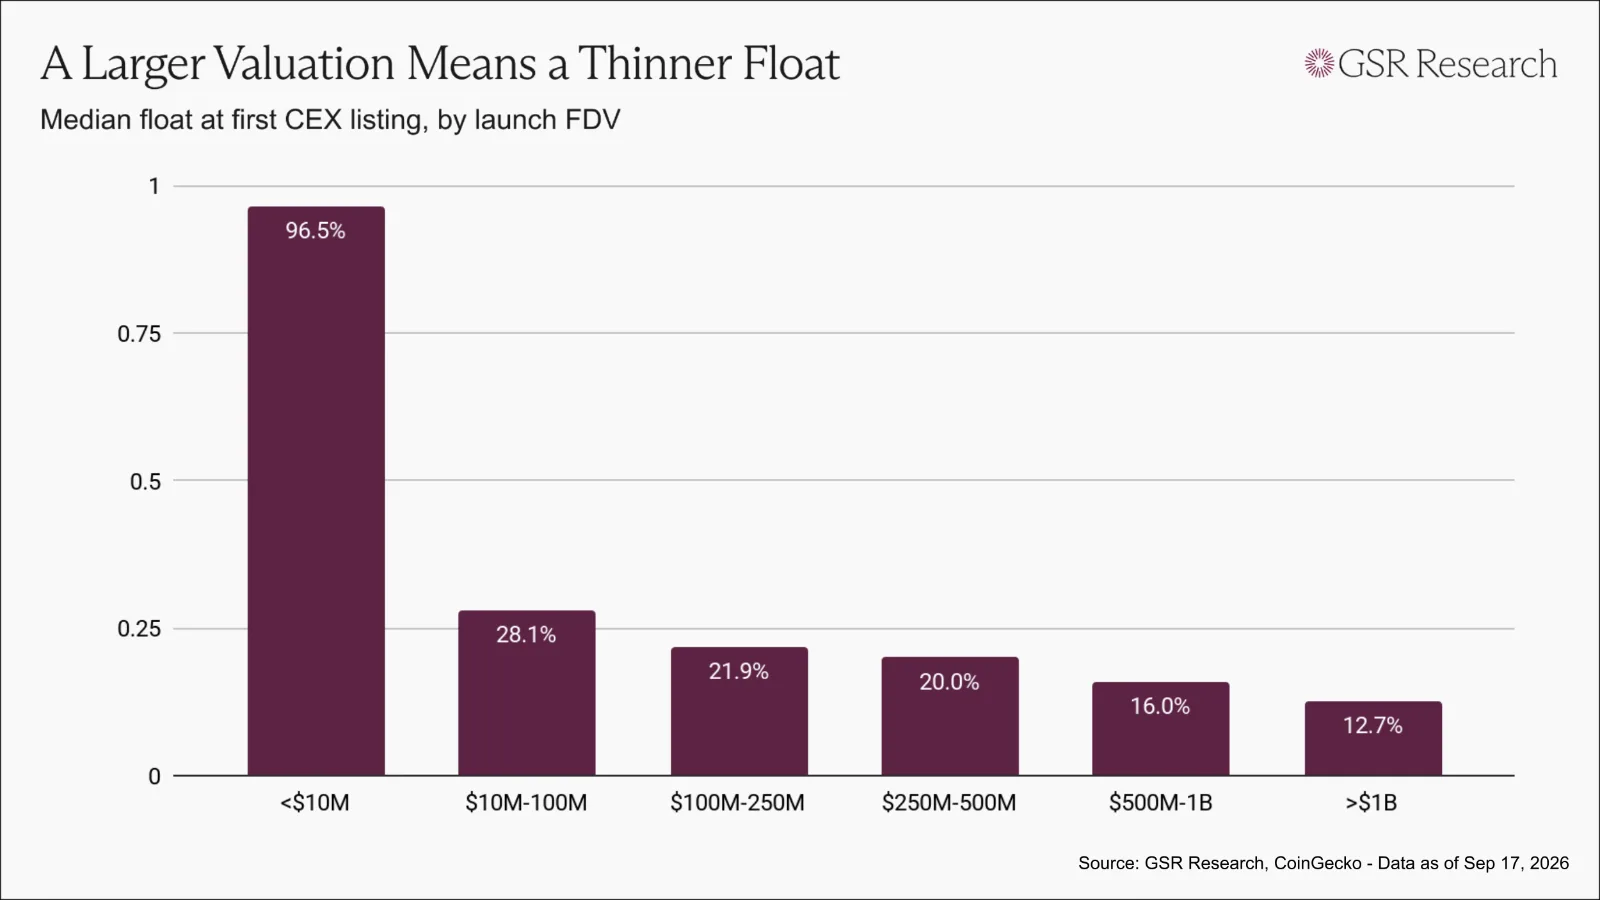
Cụ thể, float đạt 97% ở nhóm token dưới 10 triệu USD, giảm xuống 28% trong khoảng 10–100 triệu USD, tiếp tục thu hẹp còn 16% ở mốc 500 triệu–1 tỷ USD và chỉ còn 13% với các dự án trên 1 tỷ USD. Tóm lại, định giá dự án càng lớn thì lượng float tung ra thị trường càng mỏng—đây là một cấu trúc định hình mang tính hệ thống của toàn ngành.
Lý do mô hình này dẫn tới tình trạng suy giảm giá trị?
Khi nguồn cung lưu thông trên thị trường bị giới hạn ở mức tối thiểu, chỉ cần một lực cầu nhỏ cũng đủ thổi phồng mức định giá của toàn bộ dự án. Cấu trúc này tạo ra lợi ích ngay lập tức cho các bên liên quan, từ đội ngũ phát triển, quỹ đầu tư cho đến các sàn giao dịch. Trái lại, người chịu rủi ro lớn nhất chính là những người mua token ở mức giá đó.
Thách thức thực sự xuất hiện khi lịch trình mở khóa (vesting) bắt đầu. Lượng token vốn bị đóng băng trước đó được xả ra thị trường, bị bán tháo dựa trên mức định giá cao ngất ngưỡng vốn được thiết lập trên một lượng float khiêm tốn. Kịch bản này xảy ra không xuất phát từ ý đồ xấu của bất kỳ ai, mà do chính cơ chế động lực sản sinh ra kết quả tất yếu đó.
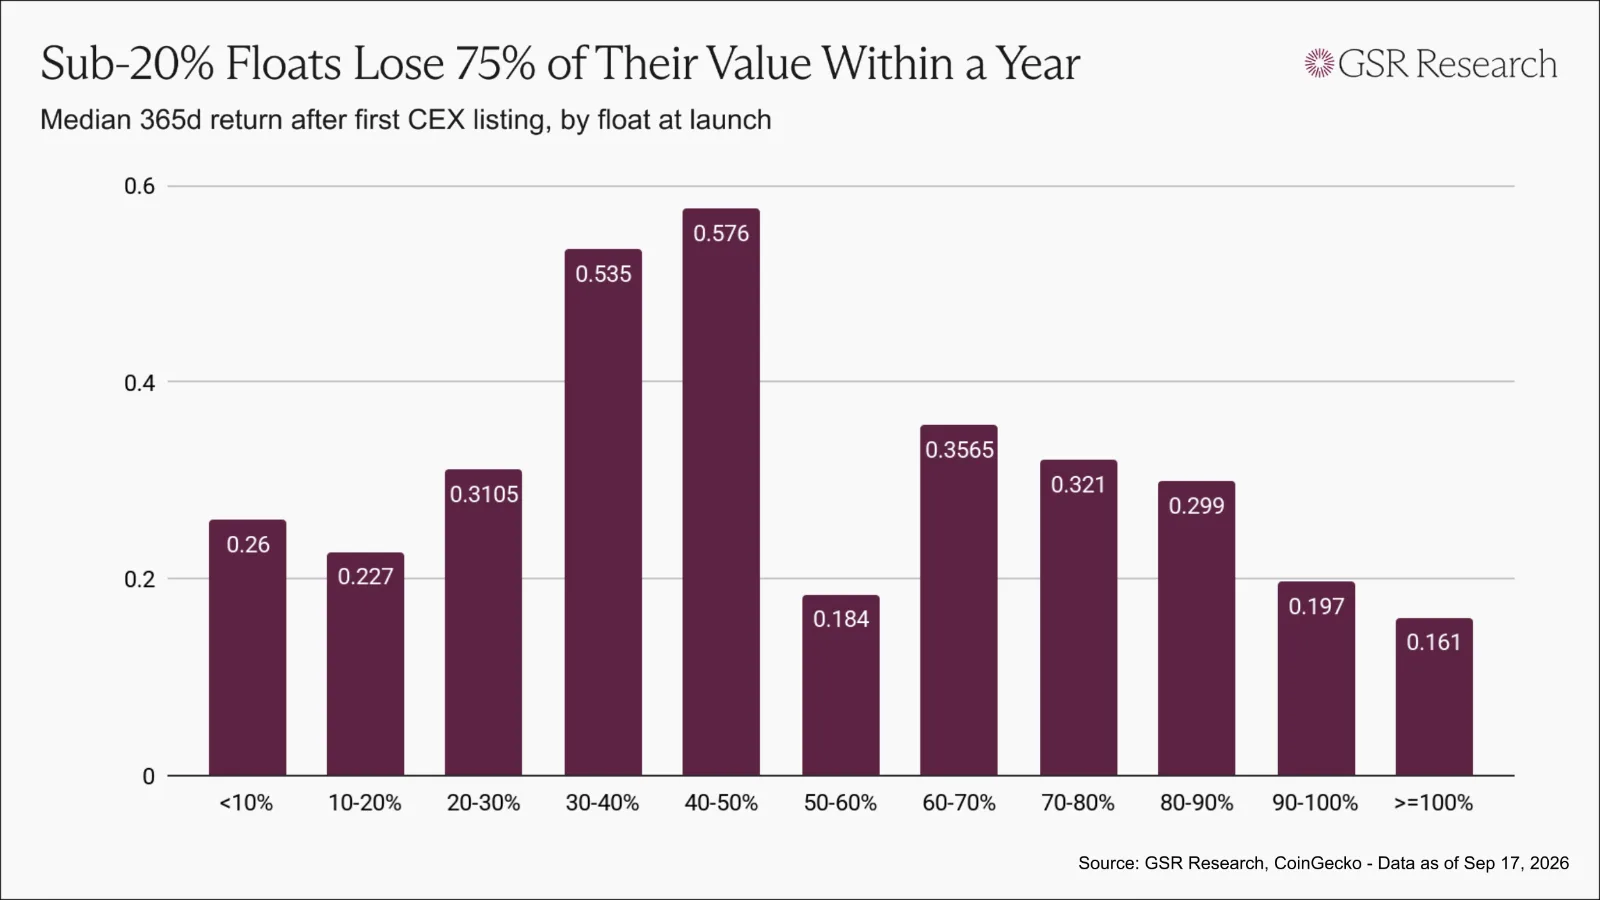
Dữ liệu thực tế từ nghiên cứu của GSR chứng minh rõ tác động này: đối với các dự án niêm yết có FDV vượt mốc 1 tỷ USD, cứ mỗi 1 USD đầu tư ban đầu chỉ còn lại khoảng 0,19 USD sau 360 ngày. Với những token có tỷ lệ float dưới 20%, giá trị giữ lại sau một năm dao động trong khoảng 0,23 - 0,26 USD. Trong khi đó, các dự án duy trì float ở mức 30–50% bảo toàn được khoảng 0,55 USD - cao hơn gấp đôi so với nhóm float thấp.
Đây không còn là vấn đề riêng của crypto
Một phát hiện nổi bật từ nghiên cứu chỉ ra rằng: thị trường chứng khoán truyền thống cũng đang dần đồng nhất theo cùng một mô hình.
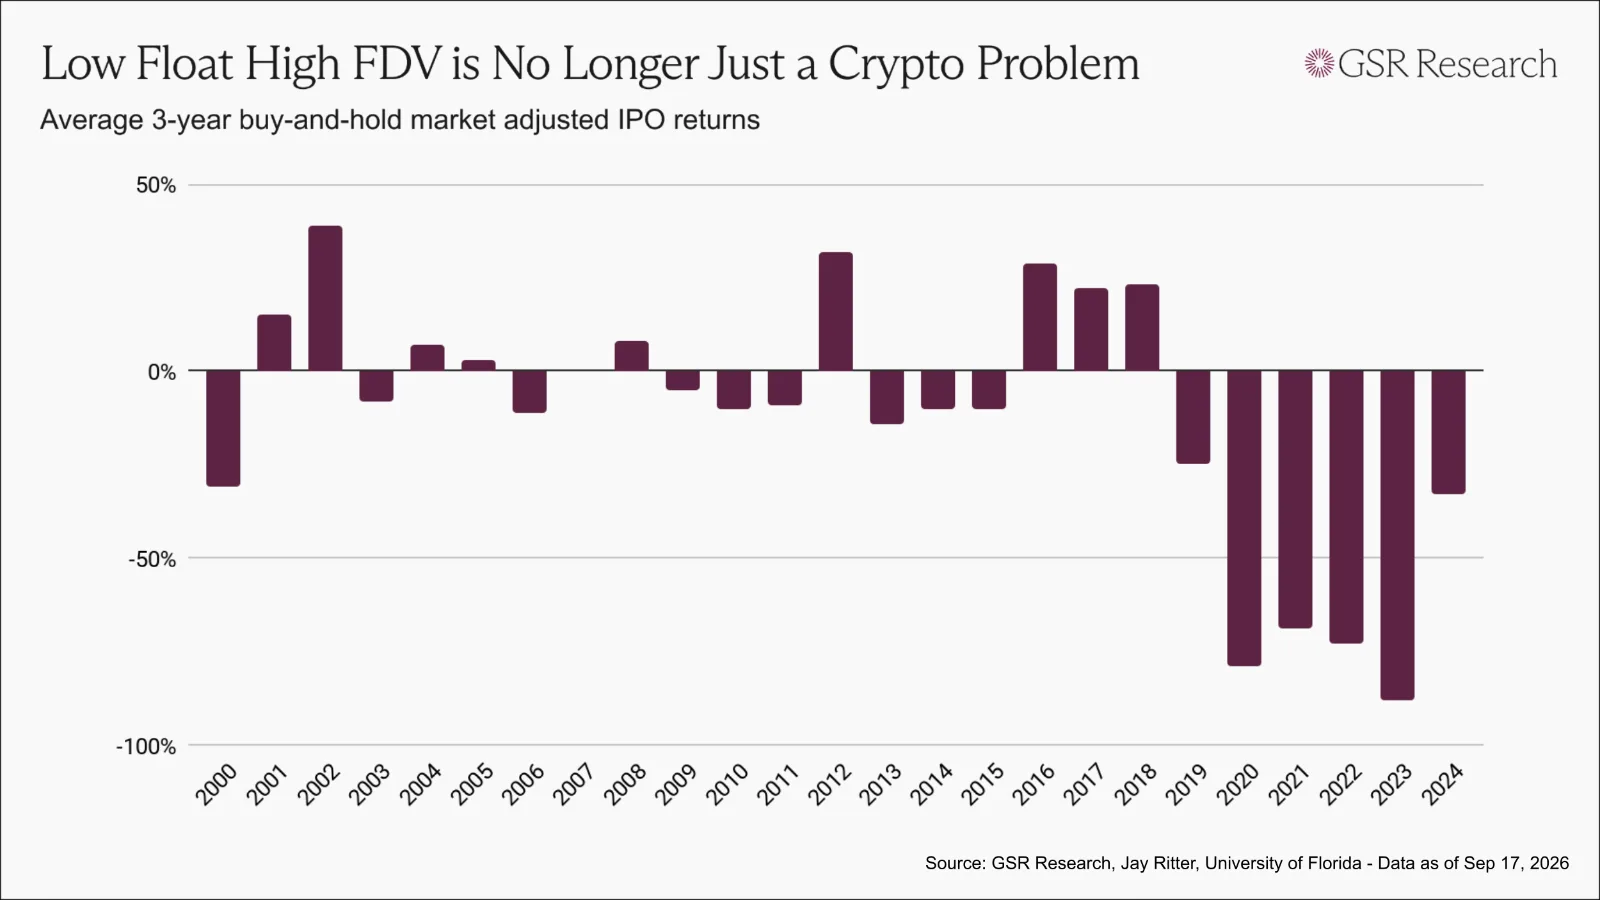
Điển hình như SpaceX, công ty duy trì trạng thái tư nhân suốt cả thập kỷ, nơi nội bộ cùng các quỹ giai đoạn muộn liên tục gom tích lũy qua những mốc định giá tăng dần. Tới khi IPO, thị trường đại chúng chỉ nhận được một lượng cổ phiếu vô cùng khiêm tốn. Nếu tính theo chiến lược mua và nắm giữ trong 3 năm, các nhóm cổ phiếu IPO đều ghi nhận hiệu suất kém hơn thị trường chung qua từng năm kể từ 2019, trong đó các nhóm gần đây chịu mức giảm thảm hại hàng đầu lịch sử.
Thực chất, thực trạng phát hành token trong crypto chính là bài toán phát hành mới (new-issue) của thời đại hiện nay, chỉ khác ở chỗ thời gian vesting ngắn hơn cùng mức độ minh bạch thông tin thấp hơn.
Giải pháp cho vấn đề này
Dù không cung cấp giải pháp vạn năng và luôn hoài nghi những cam kết mang tính độc tôn, GSR vẫn chỉ rõ ba đòn bẩy then chốt:
- Thiết lập mức định giá hợp lý cho cả holder lẫn trader: Những cộng đồng phát triển bền vững đều xoay quanh các tài sản mà người dùng đại chúng có cơ hội tiếp cận sớm với mức giá hợp lý. Ngược lại, việc chào bán phân bổ công khai ngay tại mức định giá đỉnh của vòng gọi vốn tư nhân sẽ đẩy người nắm giữ vào thế bất lợi và khiến giới giao dịch rút lui do dư địa tăng trưởng bị triệt tiêu.
- Tăng tỷ lệ float để hình thành cơ chế phát hiện giá thực chất: Tỷ lệ lưu hành ban đầu cần đạt tối thiểu 30%—tương tự chuẩn mực từ thị trường IPO truyền thống—và phải được cân nhắc kỹ trong mối tương quan với tổng định giá. Yếu tố cốt lõi là đảm bảo lượng float đủ sâu để mức giá thiết lập trong ngày đầu phản ánh chính xác giá trị thị trường.
- Đa dạng hóa đối tượng và thời điểm tham gia: Xu hướng hiện tại đang đi đúng hướng thông qua nhiều hình thức cải tiến: các mô hình đồng đầu tư (co-investment) với quy mô nhỏ theo điều kiện của quỹ mạo hiểm, phân bổ dựa trên chỉ số đóng góp của người dùng thực, mở bán công khai, đấu giá onchain, cũng như phát hành bình đẳng (fair launch) với 100% lượng cung. Mỗi phương án đều mang những đánh đổi riêng.
Bên cạnh đó, khuôn khổ pháp lý đang ghi nhận nhiều tín hiệu tích cực. Đạo luật MiCA tại châu Âu đã tạo đường ray cho việc phát hành token trực tiếp đến công chúng. Nếu đạo luật CLARITY tại Mỹ được thông qua cùng quy định giới hạn mức bán trực tiếp cho nhà đầu tư cá nhân, lý do bào chữa rằng luật chứng khoán ép buộc dự án phải áp dụng mô hình tích lũy tư nhân sẽ không còn thuyết phục. Khi đó, cấu trúc phát hành sẽ trở thành một quyết định chiến lược thay vì một rào cản bắt buộc.
Tóm lại, báo cáo nghiên cứu đã củng cố một thực tế khách quan: mô hình lưu thông thấp - định giá pha loãng cao (low-float high-FDV) về bản chất phục vụ lợi ích của nhóm insiders thay vì cộng đồng. Để tạo dựng lực lượng holder bền vững, các dự án cần đưa ra định giá đủ hấp dẫn cho đại chúng, duy trì tỷ lệ float đủ lớn để đảm bảo giá trị thực, và chấp nhận cho nhóm insiders gặt hái thành công một cách lâu dài—đồng hành cùng cộng đồng thay vì trục lợi trước cộng đồng.