Một bài phân tích trên Decrypt đi ngược câu chuyện quen thuộc về stablecoin: Công nghệ này không hề “vòng quanh” hệ thống ngân hàng, mà đang xây sâu vào trong nó hơn bất kỳ ai từng dự đoán.
Điểm xuất phát là số liệu.
Theo McKinsey và Artemis, khối lượng giao dịch thanh toán bằng stablecoin đạt 35 nghìn tỷ USD một năm tính đến cuối 2025, nhưng sau khi loại trừ các bot, giao dịch sàn và giao dịch tự động, thực chất chỉ còn khoảng 390 tỷ USD. Con số này chỉ chiếm khoảng 0,02% nếu so với thị trường thanh toán xuyên biên giới trị giá 208 nghìn tỷ USD. Những câu nói như “hơn 30 nghìn tỷ USD khối lượng mỗi năm” thường được trích dẫn với phần lớn phần lớn là khối lượng của bot và dòng tiền giao dịch qua lại chứ không phải là thanh toán thật sự.
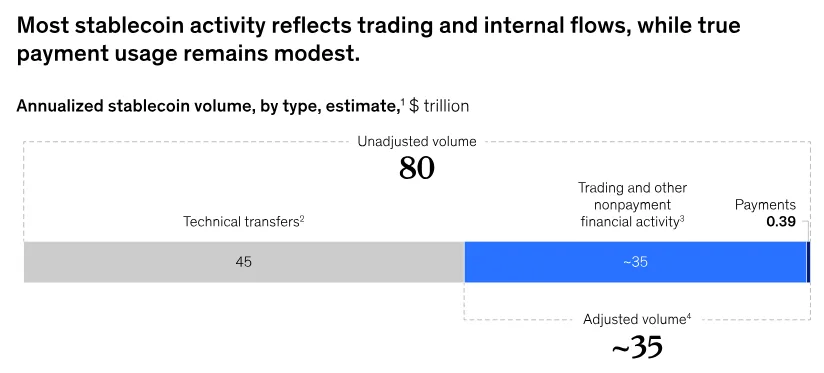
Bản chất dòng tiền doanh nghiệp lý giải nguyên nhân cốt lõi: từ lương nhân viên, thanh toán hóa đơn đối tác đến phân bổ vốn đều phát sinh từ một tài khoản ngân hàng và dừng lại ở một tài khoản ngân hàng khác. Stablecoin về cơ bản chỉ đảm nhận khâu xử lý trung gian, nơi vốn dựa vào ngân hàng đại lý với quy trình tin nhắn SWIFT phức tạp qua nhiều khâu trung gian, vừa tiêu tốn chi phí vừa tốn thời gian. Nếu hai bên cùng sử dụng stablecoin, khâu trung gian này được hoàn tất trên chuỗi tức thì. Tuy nhiên, hai đầu vào và đầu ra vẫn phải thông qua hệ thống ngân hàng. Chính vì vậy, các doanh nghiệp stablecoin cần tập trung xây dựng nền móng hạ tầng vững chắc, tích hợp cổng thanh toán fiat, tuân thủ pháp lý và hoàn thiện hệ thống thanh toán nội địa tại từng thị trường mục tiêu.
Thực tế hoạt động từ các tập đoàn hàng đầu đã chứng minh cho xu hướng này:
- Stripe: Thâu tóm Bridge với giá trị 1,1 tỷ USD nhằm sở hữu nền tảng điều phối mạng lưới quan hệ ngân hàng cốt lõi của đơn vị này.
- Citi: Lên kế hoạch tích hợp dịch vụ lưu ký Bitcoin vào giải pháp Custody+.
- Standard Chartered: Triển khai thử nghiệm việc tất toán bằng stablecoin trên thị trường Singapore.
Rủi ro tiềm ẩn
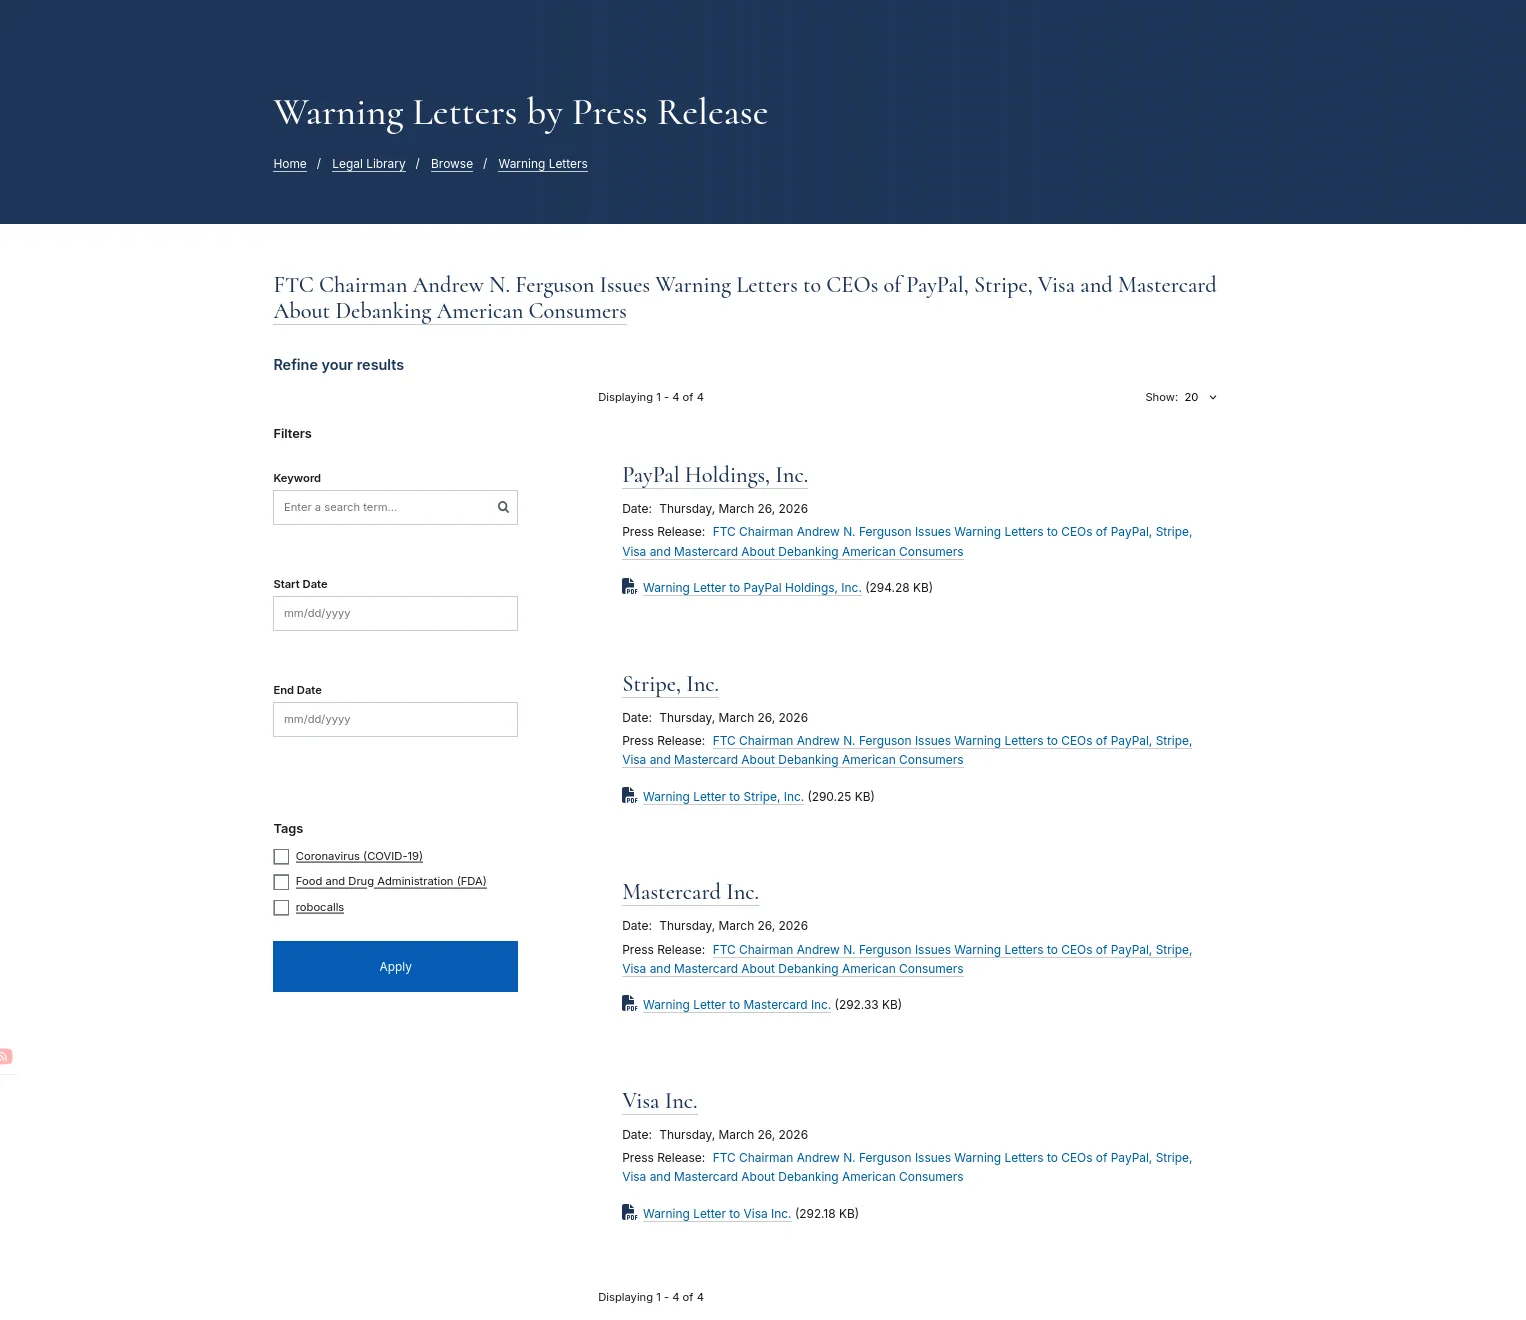
Bên cạnh đó, bài viết nhấn mạnh một mối đe dọa thường bị ngó lơ: sự phụ thuộc duy nhất vào một đối tác ngân hàng đơn lẻ. Minh chứng rõ ràng cho mối đe dọa này là các sự kiện gần đây như Silvergate tự giải thể, Signature bị tiếp quản, cùng nhiều thư cảnh báo từ FDIC. Đặc biệt vào tháng 3/2026, Ủy ban Thương mại Liên bang Mỹ (FTC) đã gửi thư cảnh báo đến PayPal, Stripe, Visa và Mastercard liên quan tới hiện tượng debanking (ngắt kết nối hoặc chấm dứt cung cấp dịch vụ ngân hàng).
Đối với doanh nghiệp chỉ dựa vào một ngân hàng duy nhất, việc đứt gãy mối quan hệ này sẽ khiến toàn bộ hoạt động vận hành bị đình trệ ngay lập tức. Giải pháp triệt để cho bài toán này nằm ở việc nâng cao năng lực hạ tầng: thiết lập đa kết nối ngân hàng, xây dựng các kênh thanh toán dự phòng và hoàn thiện kiến trúc tuân thủ pháp lý riêng biệt cho từng thị trường hoạt động.
Decrypt cũng đưa ra một thang đo cụ thể nhằm xác định quy mô thanh toán của doanh nghiệp, kèm theo định hướng xử lý tương ứng để hạn chế tối đa rủi ro debanking:
- Mức 50 triệu USD/năm: Chỉ cần thiết lập mối quan hệ với một ngân hàng duy nhất là đủ đáp ứng nhu cầu.
- Mức 500 triệu USD/năm: Đã vượt quá giới hạn năng lực xử lý của một mô hình đơn lẻ.
- Mức tiến tới 10 tỷ USD/năm: Trọng tâm không còn nằm ở sức mạnh công nghệ, mà phụ thuộc vào việc hệ thống ngân hàng, hoạt động ngoại hối và nền tảng pháp lý của doanh nghiệp đủ sức gánh vác bao nhiêu hành lang thanh toán.
Khung pháp lý cũng đồng quan điểm
Việc ký ban hành Luật GENIUS Act vào tháng 07/2025 đã buộc hoạt động phát hành stablecoin tuân thủ theo các quy định nghiêm ngặt chuẩn ngân hàng về giấy phép, dự trữ và công khai thông tin. Nhờ đó, dòng tiền quy mô lớn được dịch chuyển mạnh mẽ về phía các đối tác ngân hàng cùng hệ thống dự trữ do ngân hàng lưu ký.
Theo ghi nhận từ khảo sát của EY-Parthenon, có 13% doanh nghiệp và định chế tài chính đã đưa stablecoin vào sử dụng, trong khi khoảng 80% các đơn vị còn lại đang tích cực nghiên cứu giải pháp này.
Tóm lại
Khi đọc bất kỳ con số “khối lượng stablecoin” nào, hãy tách bạch khối lượng giao dịch và thanh toán thực, hai thứ chênh nhau vài bậc độ lớn. Và khi ai đó hứa stablecoin thay thế ngân hàng, hãy hỏi họ đã xây bao nhiêu quan hệ ngân hàng cho từng hành lang thanh toán. Đó mới là nơi tăng trưởng thực sự bị nghẽn, không phải ở lớp công nghệ.